米国の住宅ローン金利が6%台へ
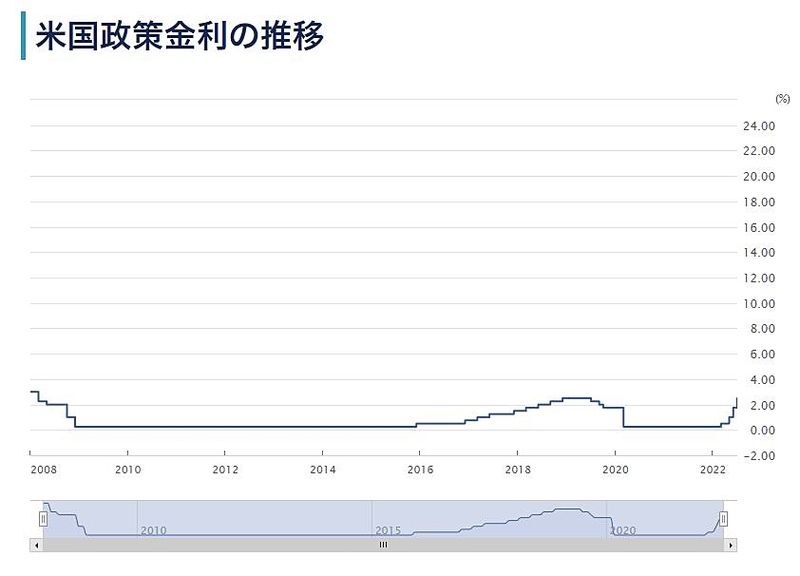
ついに、米国の住宅ローンが6%を超えたそうです。
私の記憶が確かならリーマンショックちょっと前が6%半ばだったと思いますので、強いアメリカが帰ってきた感がありますね。
鹿児島で不動産営業をしていますが、日本では聞いたことない金利ですね。
でも、鹿児島のおじいちゃん不動産屋さんの話だと、バブルの頃はもっと高かったみたいですので、景気が良い感が伝わってきますね。
7月に米連邦準備制度理事会(FRB)が連邦公開市場委員会(FOMC)で75bpsの利上げ発表した時はびっくり(グラフにもあるように今までは25bpsずつこまめに利上げしてましたので)しましたが、9月も利上げされるのではという観測が高まっており、ますます目が離せませんね。
ただ、足元では金利の上昇や日常品のインフレなどに伴い、住宅の買い控えが進行しているみたいで、
日用品や木材先物チャートを見てみるとウッドショックが騒がれたころ1700ドルを超えた価格は、2022年9月には500ドルを割り込む場面も見られました。
(木材価格の下落は顕著ですが、円安や燃料費の高騰などの問題もありますので、反映されるには時間が掛かりそうですね。)
金利が仮に1%だった場合
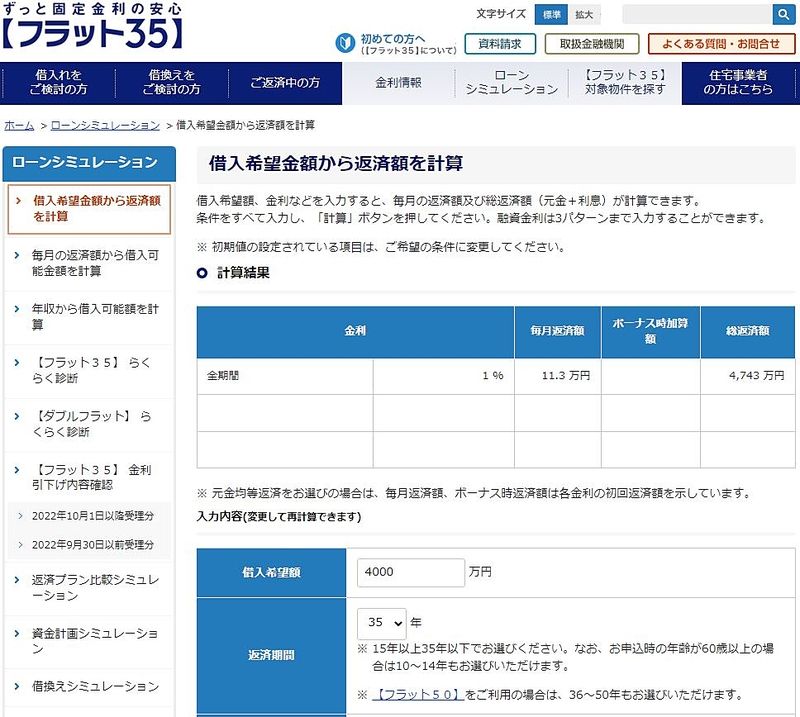
例えば4000万円の住宅を頭金0円、ボーナス払い0円、元利均等方式で35年間借りた場合の返済シュミレーションをしてみました。
毎月の返済額(金利含む)は11.3万円となり、返済総額4743万円となりました。
つまり、743万円が金利ということになりますね。
もし、金利が6%になった場合・・・
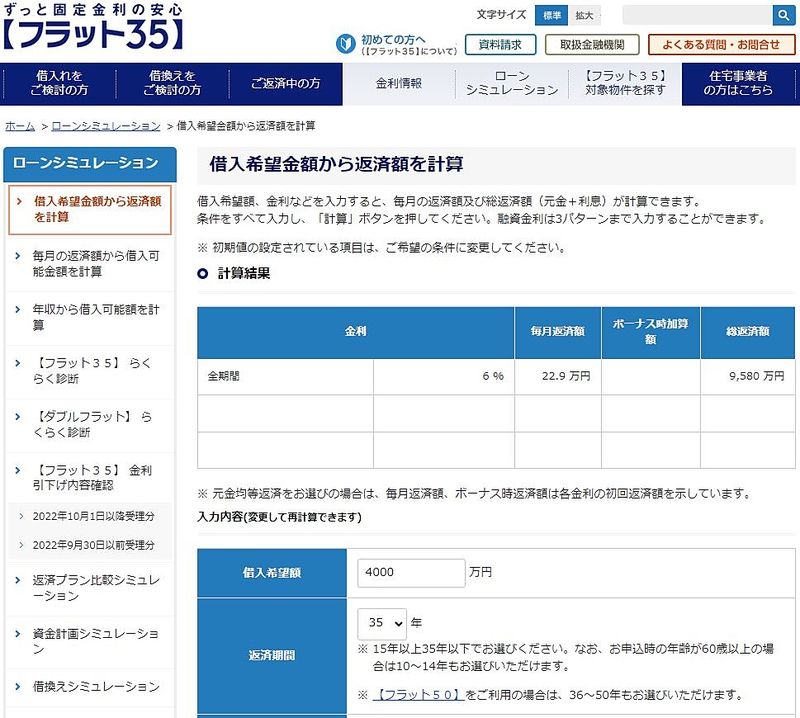
先程と同じように4000万円の住宅を頭金0円、ボーナス払い0円、元利均等方式で35年間借りた場合の返済シュミレーションをしてみました。
毎月の返済額(金利含む)は2倍強に跳ね上がり22.9万円となりました。
返済総額9580万円となり、5580万円が金利ということになります。
つまり、借入以上の金利を支払う必要が有ります。
もちろん米国の話にはなりますが、日銀が利上げに踏み切った場合、住宅ローン金利にも多少なりとも影響を及ぼす可能性があることに留意しておくべきだと思います。